
【食品工場 建築費高騰・投資戦略シリーズ|第5回・最終回】補助金併用テクニック|農水省と経産省を組み合わせて自己負担を最小化する実務
補助金は1本取れれば十分。2つも3つも組み合わせるなんて、うちの規模では無理でしょう
併用できると聞いたけれど、二重取りだと言われて減額されるほうが怖い
「補助金は1つしか使えない」と思い込んでいる経営者は少なくありません。しかし、対象経費(補助の対象として認められる支出)さえ分ければ、複数の補助金は組み合わせて使えます。税制優遇や自治体の上乗せ補助金まで含めて設計すれば、実質的な自己負担をさらに圧縮する余地が生まれます。
本シリーズの最終回となる本記事では、農水省と経産省の補助金を組み合わせる実務テクニックを中心に、「資金最適化」の考え方を整理します。
📋 この記事でわかること
- 国の補助金を組み合わせるときの3原則(二重充当の禁止・対象経費の分離・申請書の整合)がわかる
- 農水省と経産省の制度をどう組み合わせるか、代表的な4パターンがわかる
- 県・市町村の上乗せ補助金と税制優遇を、どこまで重ねられるかがわかる
- 併用申請でよくある5つの失敗と、その回避策がわかる
- 10億円の工場投資で、自己負担がどこまで圧縮できるかを数字で確かめられる
それでは、併用を考えるうえで外せない3つの原則から見ていきます。
目次
1. 補助金併用の3つの原則
補助金の併用には、守るべきルールがあります。知らないまま申請を進めれば、減額査定(補助の対象から外され、交付額を減らされること)や返還命令を受けかねません。まずは3つの基本原則を押さえましょう。
3つの原則を、ルールと実務上のポイントで整理したのが次の表です。
【図表1】補助金併用の3原則
| 原則 | ルール | 実務上のポイント |
|---|---|---|
| ① 同一経費の二重充当は不可 | 1つの設備に対し国の補助金は1つのみ | 対象経費を明確に区分する |
| ② 対象経費を分ければ併用可能 | 建屋と設備で別補助金を充てるなど | 設計段階から経費区分を意識 |
| ③ 申請書間の整合性が命 | 両申請の事業計画が矛盾しないこと | 両方を念頭に置いた一体設計が必須 |
出所:各補助金の交付要綱・公募要領を基にアカネサス作成
1-1. 原則①|同一経費の二重充当は不可
これは国の補助金の大原則です。1つの設備・1つの建物に対して、国の補助金を二重に充てることはできません。たとえば1台5,000万円の冷凍機に、HACCPハード事業(農水省の輸出向け施設整備の補助金)とものづくり補助金(経産省。2026年度に新事業進出補助金と統合され、現在の名称は「新事業進出・ものづくり商業サービス補助金」)の両方から補助を受ける形は認められません。
1-2. 原則②|対象経費を分ければ併用可能
一方、対象経費をはっきり区分できれば、複数の補助金を併用することは可能です。たとえば、新工場の建屋部分にHACCPハード事業を充て、最新の加工機械の一部にものづくり補助金を充てる、という設計は成立します。
ここでのポイントは、見積書・契約書のレベルで対象経費を物理的に分離することです。「総事業費10億円のうち、建屋部分6億円はHACCPハード事業、機械装置部分4億円のうち1億円はものづくり補助金」というように、それぞれの対象範囲を明確化する必要があります。
ただし、HACCPハード事業で新築・増築を行う場合、交付の対象になるのは「掛かり増し経費」(衛生管理の規制対応で追加的に必要になる分。基礎・柱・屋根版などの構造耐力上主要な部分の経費は差し引かれます)に限られます。建屋の総額がそのまま対象になるわけではありません。経費区分を組み立てる前に、必ず押さえておいてください。
1-3. 原則③|申請書間の整合性が命
複数の補助金に同時に申請するなら、両方の申請書の事業計画・売上予測・雇用計画などを完全に整合させる必要があります。「HACCPハード事業の申請書では年商15億円目標、ものづくり補助金の申請書では年商20億円目標」というように矛盾していると、両方が不採択になるリスクがあります。
実務では、両方の申請を一元管理する責任者を立て、数値・計画の整合性を確認しながら進めるのが鉄則です。
原則を押さえたところで、実際にどの制度をどう組み合わせるのかを見ていきましょう。
2. 農水省 × 経産省の併用パターン
実務でいちばん効くのが、農水省の補助金と経産省の補助金の組み合わせです。代表的なパターンを、次の表に整理しました。
【図表2】農水省×経産省の併用パターン
| 農水省側 | 経産省側 | 想定ケース | 経済効果 |
|---|---|---|---|
| HACCPハード事業 (建屋) | ものづくり補助金 (一部設備) 現・新事業進出・ものづくり商業サービス補助金 | 輸出向けHACCP対応工場の建屋+革新的な加工機械 | 建屋に数億円規模、設備に数千万円の上乗せ |
| 強い農業づくり (基幹施設) | 事業再構築補助金 (新事業設備) 公募終了 | 産地連携の加工施設+新製品ライン | 基幹に大規模補助、新事業領域も補完 |
| 産地連携支援緊急対策事業 (原料転換ライン) | 中小企業省力化投資補助金 (自動化機器) | 国産原料切替+自動化 | 事業の核と省人化の両立 |
| 農山漁村振興交付金 (直売所兼工場) | IT導入補助金 (POS・受発注システム) 現・デジタル化・AI導入補助金 | 地域連携型施設のIT基盤 | ハード+ソフトの両面補強 |
出所:アカネサスの支援実績をもとに作成した想定パターン
※制度名は2026年8月時点の名称に読み替えてください。ものづくり補助金は2026年度に新事業進出補助金と統合され「新事業進出・ものづくり商業サービス補助金」に、IT導入補助金は「デジタル化・AI導入補助金」に名称が変わりました。
事業再構築補助金は第13回公募(2025年3月締切)で新規の受付を終了しています。
また、HACCPハード事業の交付額は補助率1/2以内・交付上限(令和7年度補正は6億円、令和8年度当初は1事業申請当たり1億円)・補助対象経費(新築・増築は掛かり増し分)の範囲で決まるため、表中の金額は大型案件を想定した目安です。
産地連携支援緊急対策事業は令和7年度補正予算の事業で、第2次公募(2026年6月30日締切)をもって受付を終了しています。次期公募の有無は補正予算の動向によります。
2-1. パターン①|HACCPハード事業(建屋)× ものづくり補助金(設備)
いちばん基本的なパターンです。輸出向けHACCP対応工場を新設する際、建屋本体・冷凍設備・空調設備にHACCPハード事業を充て、最新の自動化機器・AI画像検査装置などの革新的な機械装置にものづくり補助金を充てます。
経産省系のものづくり補助金は「革新性」が審査の中心です。対象になるのは最新技術を用いた特殊機械で、統合後は「革新的新製品・サービス枠」が受け皿になります。標準的な機械装置はHACCPハード事業側で計上し、革新的な機械だけをものづくり補助金側に切り分けるのがコツです。
2-2. パターン②|強い農業づくり総合支援交付金 × 事業再構築補助金
大型投資の場合、強い農業づくり総合支援交付金(整備事業の交付上限20億円・補助率1/2以内)で基幹施設を整備し、加えて新事業に挑む部分は事業再構築補助金(経産省)でカバーするのが定番の組み立てでした。
ただし、当時の要件は「新分野展開」「業態転換」「事業転換」などが厳しく、既存事業の延長線上の投資には使えませんでした。完全に新しい製品ラインや新ジャンルへの参入を組み込む必要がありました。
なお、事業再構築補助金は第13回公募(2025年3月締切)で新規の受付を終えています。新分野への進出を支える枠は、その後の中小企業新事業進出補助金を経て、現在は「新事業進出・ものづくり商業サービス補助金」の新事業進出枠に引き継がれました。これから申請するなら、この枠で組み立てることになります。
2-3. パターン③|産地連携支援緊急対策事業 × 中小企業省力化投資補助金
3〜5億円規模の中堅プロジェクトで有効なのが、この組み合わせです。産地連携支援緊急対策事業(国産原材料への切替えを支援する農水省の補助金。補助率1/2以内、補助上限は2億円、取組Aを行う場合は3億円)で原料転換ラインを整備し、省力化投資補助金で人手不足対応の自動化機器を入れます。
国産原料への切替えと省人化を同時に進める案件は、補助金審査でも高く評価されます。
ここまでの組み合わせを、経費の区分と充当先の対応で1枚にまとめました。
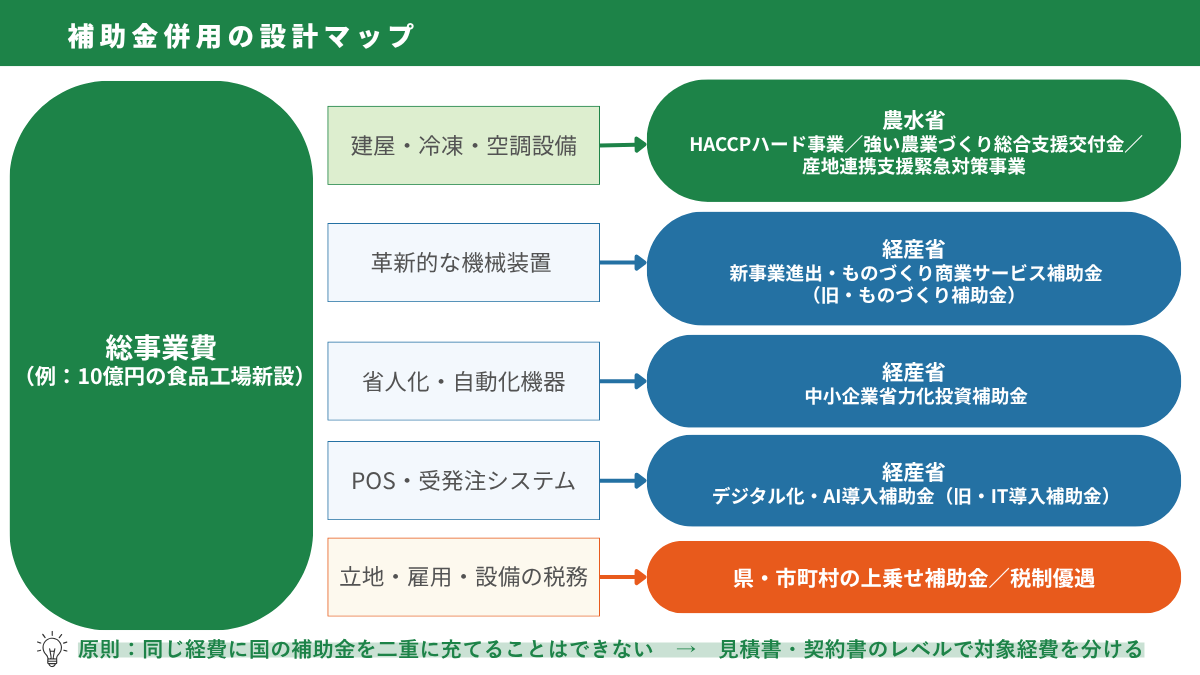
国の制度が見えたところで、次は県・市町村の上乗せに目を向けます。
3. 県・市町村レベルの上乗せ補助金
国の補助金(農水省・経産省)と組み合わせて活用できるのが、都道府県・市町村レベルの上乗せ補助金です。
代表的な4つのタイプを、想定規模と使いどころで整理しました。
【図表3】県・市町村レベルの上乗せ補助金
| 上乗せ補助金タイプ | 想定規模 | 対象 | 活用のポイント |
|---|---|---|---|
| 県の食品産業振興補助金 | 数百万〜数千万円 | 県内の食品メーカーの新工場・改修 | 国の補助金と組み合わせ可能なケースが多い |
| 市町村の企業誘致補助金 | 数千万円〜数億円 | 市町村への新規進出・拡張 | 「地域貢献」を強くアピールできる立地 |
| 雇用関連助成金 | 1人あたり数十万〜数百万円 | 新規雇用・障害者雇用等 | 工場稼働後の雇用拡大とセットで活用 |
| 設備投資減税 | 投資額の数%税額控除 | 中小企業・特定機械設備 | 補助金と税制優遇は別物として併用可(詳細は第4章) |
出所:各自治体公表資料を基にアカネサス作成
3-1. 県の食品産業振興補助金
多くの都道府県には、食品産業の育成・振興を目的とした独自補助金が用意されています。規模は数百万〜数千万円と国の補助金より小さいものの、要件が比較的ゆるく、国の補助金と組み合わせて使えるケースが多いです。
注意すべきは、国の補助金との重複制限が課される場合があることです。「国の補助金を受けている部分には県補助金を充てない」というルールが設けられていることが一般的なので、対象経費の区分設計が重要です。
3-2. 市町村の企業誘致補助金
市町村への新規進出・拡張を支援する企業誘致補助金は、規模が数千万円〜数億円となるケースもあり、金額のインパクトが大きい制度です。
市町村の補助金は、「地域貢献」の度合いが審査の中心となります。雇用創出数、地域原料の活用、地域経済への波及効果などを具体的に示すことが採択のキーになります。
3-3. 雇用関連助成金との組み合わせ
新工場稼働後の雇用拡大を想定するなら、雇用関連助成金(キャリアアップ助成金、特定求職者雇用開発助成金など)も併せて活用できます。1人あたり数十万〜数百万円の助成が得られ、新工場の人件費負担を軽減できます。
上乗せ補助金まで押さえたら、最後は税金の側から負担を下げる方法です。
4. 税制優遇との重ね合わせ
補助金とは別の枠組みで、税制優遇制度を併用することも可能です。補助金は「収入」、税制優遇は「税金の減額」であり、両者は基本的に独立しています。
食品工場の投資で使いやすい税制を、内容と補助金との関係で並べました。
【図表4】食品工場投資で活用できる主な税制優遇
| 制度名 | 対象 | 税制優遇内容 | 補助金との関係 |
|---|---|---|---|
| 中小企業投資促進税制 | 中小企業の機械装置等 | 30%特別償却 or 7%税額控除 | 補助金と併用可能 |
| 賃上げ促進税制 | 賃上げを行う中小企業 | 増加給与の最大35%税額控除(中小企業向け) | 補助金と完全に独立で併用可 |
| 先端設備等導入計画 | 認定された設備投資 | 固定資産税の課税標準を3年間1/2(1.5%以上の賃上げ表明が必須) | 市町村認定が前提 |
| DX投資促進税制(令和7年3月末で廃止) | 認定事業適応計画に基づく投資 | 30%特別償却 or 3%税額控除 | 新規の適用は不可 |
出所:国税庁・経産省資料を基にアカネサス作成
※税制の内容と適用期限は毎年の税制改正で変わります。2026年8月時点では、中小企業投資促進税制の適用期限は令和9年3月31日まで(税額控除を選べるのは資本金3,000万円以下の法人)、
賃上げ促進税制は令和8年度改正で教育訓練費の上乗せが廃止され中小企業向けの最大控除率が45%から35%に、
先端設備等導入計画による固定資産税の特例は課税標準を3年間1/2(3%以上の賃上げ方針を表明した場合は5年間1/4、適用期限は令和8年度末)となっています。
DX投資促進税制は令和7年3月31日で廃止され、新規の適用はできません。なお、中堅企業向けの賃上げ促進税制は最大控除率30%で令和9年3月末に終了予定、大企業向けの措置は廃止されました。
4-1. 中小企業投資促進税制
中小企業の機械装置等への投資について、30%の特別償却または7%の税額控除が選択できる制度です(税額控除を選べるのは資本金3,000万円以下の法人。適用期限は令和9年3月31日まで)。補助金と完全に併用可能で、補助金で取得した設備にも適用できます(ただし、補助金分を差し引いた額が対象)。対象になるのは機械装置やソフトウェアなどで、建屋そのものは対象外です。さらに特別償却は資本金1億円以下、税額控除は資本金3,000万円以下が条件なので、投資額が大きい会社ほど「そもそも対象になるか」から確認が必要です。
4-2. 賃上げ促進税制
新工場の稼働にあわせて雇用拡大・賃上げを行う場合、中小企業向けの制度で増加給与の最大35%が税額控除されます。令和8年度の税制改正で教育訓練費の上乗せが廃止され、中小企業向けの最大控除率は45%から35%になりました。補助金とは別枠の制度なので、重ねて使えます。
4-3. 先端設備等導入計画
市町村の認定を受けた先端設備の導入について、固定資産税の課税標準を軽減する制度です。令和7年4月以降は賃上げ方針の表明が必須条件で、1.5%以上の表明で3年間2分の1、3%以上の表明で5年間4分の1に軽減されます。対象は機械装置などの償却資産で、建物は対象外です。認定経営革新等支援機関の確認を受けた、投資利益率5%以上の投資計画も必要です。立地市町村の制度状況とあわせて、早めに確認しておきましょう。
制度の重ね方が見えたところで、実際に起きた失敗のパターンを見ておきましょう。
5. よくある失敗パターン|併用申請で減額査定につながる5つの落とし穴
当社が見聞きしてきた、補助金併用申請の失敗事例を紹介します。これらを回避することが、併用成功のカギです。
よくある5つの失敗を、原因と回避策の形で整理しました。
【図表5】併用申請でよくある失敗パターン
| 失敗パターン | 原因 | 回避策 |
|---|---|---|
| 同一機械を両方で申請 | 対象経費の区分があいまい | 見積書を補助金ごとに分けて取得 |
| 事業計画書の数値が両方で矛盾 | 申請書を別々の担当者が作成 | 両申請を一元管理する責任者を置く |
| 農水省申請の建屋に経産省設備を組込 | ゾーニング設計が後付け | 設計段階から両補助金要件を反映 |
| 先発の補助金採択前に後発を申請 | スケジュール管理の不備 | 公募スケジュールから逆算した申請順序 |
| 併用前提を県担当者に説明し忘れ | 実務的な根回し不足 | 事前相談で併用方針を明確に伝える |
出所:アカネサスが見聞きした失敗事例(一部抽象化)
5-1. 失敗①|同一機械を両方で申請
最もよくある失敗が、同じ機械を農水省と経産省の両方で対象経費に計上してしまうケースです。これは「二重申請」として減額・返還の対象になり得ます。
回避策は、見積書を補助金ごとに分けて取得することです。「機械A群はHACCPハード事業用見積書」「機械B群はものづくり補助金用見積書」というように、物理的に書類を分けます。
5-2. 失敗②|事業計画書の数値が両方で矛盾
両申請を別々の担当者が作成すると、売上予測・雇用計画・原料調達量などの数値が微妙にズレることがあります。審査側はこの不整合を必ず指摘してきます。
回避策は、両申請を一元管理する責任者を置くことです。当社では、補助金併用案件の場合、専任のプロジェクトマネージャーを立てて両申請の整合性を確認しています。
5-3. 失敗③|設計が補助金要件を満たさない
農水省申請の建屋に経産省設備を組み込むと、HACCPゾーニング要件と機械装置の配置が噛み合わないことがあります。後から「この機械を入れるならゾーニングを変更してください」と指摘され、設計の手戻りが発生します。
回避策は、設計段階から両補助金の要件を反映することです。本シリーズ第3回(コンパクト設計)で触れた通り、補助金検討と設計検討は最初から並行が鉄則です。
5-4. 失敗④|スケジュールの不整合
先発の補助金が採択される前に、後発の補助金を申請してしまうケースもあります。後発の申請書に「先発で○億円の補助を受ける予定」と書くこと自体は問題ありません。問題は、その「予定」が外れたときに後発の事業計画が破綻することです。
回避策は、公募スケジュールから逆算した申請順序を計画することです。
5-5. 失敗⑤|県担当者への根回し不足
HACCPハード事業など県を経由する補助金では、県担当者との事前相談が必須です。併用を前提とした申請であることを最初に伝えておかないと、後から「他の補助金との関係がよく分からない」と保留されかねません。
回避策は、事前相談の段階で「経産省補助金との併用を予定している」「対象経費は○○と○○に分離している」と明確に説明することです。
6. 自己負担最小化シミュレーション
最後に、各種制度をフル活用した場合の経済効果を、シミュレーションで見てみましょう。10億円の食品工場新設を想定し、活用パターン別に実質負担額を比較します。
【図表6】補助金・税制優遇活用パターン別の自己負担額(補助対象経費が上限まで認められた場合の試算)
| ケース | 投資総額 | 農水省補助金 | 経産省補助金 | 税制優遇 | 実質負担 |
|---|---|---|---|---|---|
| A. 単独活用(HACCPのみ) | 10億円 | 5億円 | — | — | 5億円 |
| B. 補助金併用 | 10億円 | 5億円 | 0.5億円 | — | 4.5億円 |
| C. 補助金+税制優遇 | 10億円 | 5億円 | 0.5億円 | 0.3億円 | 4.2億円 |
| D. 県上乗せも活用 | 10億円 | 5億円 | 0.5億円 | 0.3億円+県0.3億円 | 3.9億円 |
出所:アカネサスが想定する標準的なパターン(ケースにより前後します)
※表の農水省補助金の欄は、投資総額10億円のほぼ全額が補助対象経費(新築・増築は掛かり増し分)として認められ、かつ令和7年度補正の交付上限6億円に収まる前提の数字です。交付上限は公募回で異なり(令和7年度補正は6億円、令和8年度当初は1事業申請当たり1億円)、掛かり増し分は建屋総額の一部にとどまるため、実際の交付額はこれより小さくなるのが通常です。
表の内訳を積み上げで見ると、圧縮の効き方がはっきりします。

単独活用(HACCPのみ)なら5億円の自己負担が、フル活用では3.9億円まで下がる計算です。この1.1億円の差が補助金併用テクニックの経済価値ですが、これは補助対象経費が上限まで認められた場合の数字で、実際の交付額はより小さくなることが多い点は押さえておいてください。
併用の可否や金額も、自社の事業内容・立地・規模によって大きく変わります。具体的な試算は、専門コンサルへのご相談をお勧めします。
7. まとめ|補助金最大化のための申請設計
補助金併用は、単なる「補助金の足し算」ではありません。設計・経費区分・申請書・スケジュールのすべてを整合させた一体設計が必要です。
📌 本記事の結論
- 補助金併用は3原則を守れば実現可能(二重充当不可・対象経費分離・整合性確保)
- 農水省×経産省の併用で、案件の規模と経費区分に応じて補助金の総額を上積みできる
- 県・市町村の上乗せ補助金、税制優遇まで含めた「資金最適化」が王道
- 失敗事例から学ぶ:見積分離・一元管理・設計連携・スケジュール管理・事前相談
- 10億円工場で実質負担5億円→3.9億円まで圧縮できる経済効果(上限まで認められた場合の試算)
8. シリーズ全体のまとめ
全5回にわたってお届けした「食品工場 建築費高騰・投資戦略シリーズ」も、本記事で完結となります。本シリーズで触れた要点を改めて整理します。
📌 シリーズ全体の結論
- 【第1回】建築費高騰は構造的・不可逆的。「待てば下がる」は2026年には成立しない
- 【第2回】規模選定は「補助金・資金・設計・工期・出口」の5要素で判断する
- 【第3回】コンパクト設計で建築面積を2割削減し、20年LCCで5億円超のコスト削減も可能
- 【第4回】業種が違えば最適補助金も設計も変わる。業種特有のストーリー設計が必要
- 【第5回】補助金併用・税制優遇まで含めた資金最適化で、自己負担をさらに2割程度圧縮できるケースもある
食品メーカーの経営者にとって、設備投資の意思決定を遅らせる経済的合理性は、2026年時点でほぼ消えました。今動くか、動かないか。その判断の差が、5年後の競争力を決めます。
「2割小さい工場を、補助金フル活用で、半年早く建てる」——これが、2026年の食品工場投資の合理解です。
9. よくある質問(FAQ)
- 農水省と経産省の補助金は本当に併用できる?
-
対象経費を明確に分ければ併用可能です。具体的には、(1) 建屋にHACCPハード事業(農水省)、機械設備の一部にものづくり補助金(経産省)、(2) 強い農業づくり総合支援交付金(農水省)と事業再構築補助金(経産省。現在は後継の「新事業進出枠」)の組み合わせ、などが代表的なパターンです。ただし、同一設備への二重充当は禁止です。
- 県の上乗せ補助金は国の補助金と必ず併用できる?
-
ケースバイケースです。県によっては「国の補助金を受けている部分には県補助金を充てない」というルールがある一方、「国の補助金と組み合わせて利用可能」と明示している県もあります。事前に県担当者に確認することが必須です。
- 補助金併用申請を自社だけで進めるのは難しい?
-
単独申請より難易度は格段に上がります。両申請の整合性確保、対象経費の物理的分離、スケジュール調整、両省庁の事前相談など、専門知識と実務経験が求められます。当社のような専門コンサルへの依頼が現実的です。コンサル費用に見合うかどうかは案件の規模や採択の見込みによって変わるため、着手前に試算しておくことをお勧めします。
- ふるさと納税の企業版(地方創生応援税制)も併用できる?
-
併用はできますが、条件があります。ふるさと納税の企業版は、地方創生プロジェクトへの寄付に対する税額控除制度で、補助金とは独立した枠組みです(適用期限は令和9年度まで)。ただし、寄付の代償として補助金の交付などの経済的な利益を受けることは禁止されており、本社が所在する自治体のほか、地方交付税の不交付団体である都道府県と、不交付団体で全域が地方拠点強化税制の支援対象外地域にあたる市区町村への寄付も対象外です。新工場立地にあたって、立地市町村のプロジェクトに寄付を行い、税額控除を受けることもできますが、その市町村の企業誘致補助金と引き換えにする形は避け、対象自治体かどうかも含めて寄付の前に確認してください。
- 補助金を最大化するために、わざと事業計画を膨らませても良い?
-
絶対にダメです。実態と乖離した事業計画は、後の事業実績報告で必ず問題になります。補助金は採択後の実績報告で支払額が確定するため、計画通りに事業が進まないと減額・返還の対象となります。実現可能性のある計画で申請し、それを着実に実行することが、結果的に最大の補助金を得ることにつながります。
📚 食品工場 建築費高騰・投資戦略シリーズ|記事一覧
第1回:【2026年最新】食品工場の建築費高騰|原因5つと農水省補助金で乗り切る3つの戦略
第2回:食品工場の規模別投資判断|3億・10億・30億円で変わる5つのポイントと最適補助金
第3回:食品工場のコンパクト設計|建築面積2割削減で建築費・運用コストを最小化する方法
第4回:業種別|食品工場で使える農水省補助金マップ(水産・製菓・酒蔵・茶・冷凍・畜産)
▶ 第5回:補助金併用テクニック|農水省と経産省を組み合わせて自己負担を最小化する実務 ◀今ここ
🔗 関連シリーズ(food-hojo.jp)
食品工場の建築費・補助金活用について、無料相談を実施中
株式会社アカネサスは食品メーカー専門の補助金活用コンサルティング会社として、農林水産省「HACCPハード事業」において全国トップレベルの支援実績(2024年予算55億円のうち19億円が当社経由で採択)を有しています。
補助金獲得からその先の工場建設・設備投資の合理化まで、一気通貫でご支援しています。建築費高騰局面での投資判断にお悩みの食品メーカー経営者の方は、お気軽にご相談ください。
※本記事の内容は2026年8月時点で確認した情報に基づいています。補助率・上限額・公募時期・税制の適用期限は、年度や公募回によって変わります。最新の公募情報は農林水産省の公式サイトをご確認ください。
- 【食品工場 建築費高騰・投資戦略シリーズ|第4回】業種別「食品工場で使える農水省補助金マップ」水産・製菓・酒蔵・茶・冷凍・畜産で何が違うか
- 農林水産系補助金講座【第3回】食品メーカーの輸出補助金は展示会支援から施設整備へ|令和7年度補正で変わった輸出支援の使い方
関連記事
-
 【産地・食品メーカーの設備投資 補助金講座 第2回】スマート農業の補助金2026|自動操舵・ロボットを半額級で導入する制度と選び方
-
【産地・食品メーカーの設備投資 補助金講座 第1回】農業補助金まとめ2026|設備投資・規模拡大で使える制度を目的別に比較
-
設備別 補助金講座 第7回(最終回)キッチンカーの補助金【2026】「車両は対象外」を乗り越える3つのルート
-
設備別 補助金講座 第6回【逆引き】色彩選別機・乾燥機・精米機の補助金【2026】米の乾燥調製・精米施設を1/2で更新する方法
-
設備別 補助金講座 第5回【逆引き】農業倉庫・低温倉庫の補助金【2026】「建物」だから農水省系一択になる理由と建て方
-
設備別 補助金講座 第4回【逆引き】トラクター・農業機械の補助金【2026】3/10とリース1/2、どっちで買うのが得か
-
設備別 補助金講座 第3回|農業用ドローンの補助金【2026】機体購入・リースに使える制度と申請の進め方
-
設備別 補助金講座 第2回【逆引き】食品工場の設備別 補助金大全【2026】フライヤーから包装機・コンベヤまで170設備を制度にマッピング